Door de gewijzigde wetgeving rond motorrijtuigen kunnen bepaalde gemotoriseerde voertuigen vandaag onder de verplichte BA-verzekering voor motorrijtuigen vallen, ook wanneer ze uitsluitend op een privaat bedrijfsterrein worden gebruikt.
Voor werkgevers is het daarom belangrijk om niet alleen naar hun arbeidsongevallenverzekering te kijken, maar ook na te gaan of het gemotoriseerd materieel binnen de onderneming correct verzekerd is.
Wat verandert er voor werkgevers?
Sinds 12 april 2024 is de Belgische wetgeving rond de verplichte BA-verzekering voor motorrijtuigen, ook gekend als de WAM-verzekering, gewijzigd.
Een belangrijk aandachtspunt is dat de verzekeringsplicht niet uitsluitend samenhangt met het gebruik van een voertuig op de openbare weg. Ook bepaalde gemotoriseerde voertuigen die uitsluitend op privaat terrein worden gebruikt, kunnen onder de verzekeringsplicht vallen.
Voor ondernemingen met rollend of gemotoriseerd materieel is dat bijzonder relevant. Een voertuig hoeft dus niet noodzakelijk de openbare weg op te gaan om een specifieke motorrijtuigenverzekering nodig te hebben.
Wat betekent dit voor uw arbeidsongevallenverzekering?
Wanneer een werknemer tijdens en door het werk een ongeval krijgt, komt de arbeidsongevallenverzekering tussen volgens de wettelijke bepalingen.
Is bij dat arbeidsongeval een gemotoriseerd voertuig betrokken? Dan kan ook de verzekering van dat voertuig een rol spelen. De arbeidsongevallenverzekering beschermt het slachtoffer, maar achteraf kunnen er verhaalsmogelijkheden ontstaan in de verdere financiële afhandeling van het ongeval.
Bij heel wat verzekeraars is er langere tijd onduidelijkheid geweest of de nodige dekking thuishoorde binnen een BA-polis, dan wel binnen een voertuigpolis. Recent merken we dat enkele verzekeraars de nodige dekking voor dergelijk gemotoriseerd materieel ondertussen hebben opgenomen binnen de BA-polis. Andere verzekeraars voorlopig nog niet. Het is dan ook erg belangrijk om na te gaan hoe dit binnen uw eigen verzekeringsoplossing is geregeld, aangezien er afhankelijk van de verzekeraar en de concrete situatie nog aandachtspunten kunnen zijn.
Welke voertuigen verdienen extra aandacht?
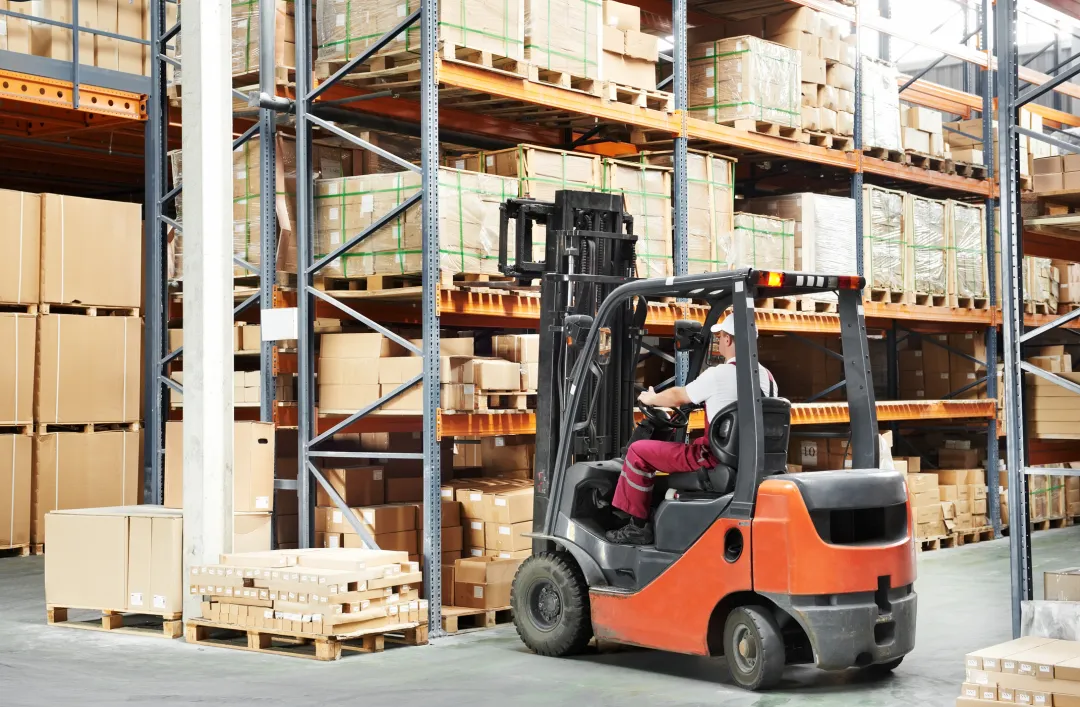
Vooral rollend materieel dat enkel op het eigen bedrijfsterrein wordt gebruikt, wordt soms over het hoofd gezien. Denk bijvoorbeeld aan een heftruck, gemotoriseerde transpallet of andere zelfrijdende machine.
Het is daarom belangrijk om te weten welk gemotoriseerd materieel binnen uw onderneming aanwezig is en na te gaan of de huidige verzekeringsdekking daarvoor nog volstaat.
Niet ieder voertuig valt automatisch onder dezelfde regels. De beoordeling hangt onder meer af van het type voertuig, de technische kenmerken en het gebruik ervan.
Breng uw rollend materieel in kaart
Een arbeidsongeval is niet het moment waarop u wilt ontdekken dat een voertuig anders verzekerd had moeten zijn.
Heeft uw onderneming gemotoriseerd of rollend materieel? Dan is dit een goed moment om uw verzekeringssituatie te laten controleren. Een eenvoudige inventaris van de aanwezige voertuigen vormt daarbij het vertrekpunt.
Onze experten kunnen vervolgens samen met u bekijken of uw huidige verzekeringen correct aansluiten bij het materieel dat binnen uw onderneming wordt gebruikt en of bijkomende aanpassingen of clausules nodig zijn.
Zeker dat uw onderneming correct verzekerd is?
De gewijzigde regelgeving maakt het belangrijk om niet alleen uw arbeidsongevallenverzekering, maar ook het gemotoriseerd materieel binnen uw onderneming in het oog te houden.
Heeft u een heftruck, gemotoriseerde transpallet of ander rollend materieel op uw bedrijfsterrein? Neem contact op met uw vertrouwde accountmanager bij Van Dessel Insurance Brokers. We bekijken graag samen met u of uw huidige verzekeringsoplossing nog correct aansluit bij uw situatie.